 درب
من أكبر متسخوذ للمدفوعات في المملكة العربية السعودية؟
عدد التجار وقيمة المدفوعات واستخدام أجهزة نقاط البيع مؤشرات تروي قصصاً مختلفة. قراءة في بيانات ستة بنوك سعودية لعام 2025، وما يقيسه مصطلح «التاجر» فعلياً.
عبدالمحسن البابطين، المؤسس والرئيس التنفيذي لدرب
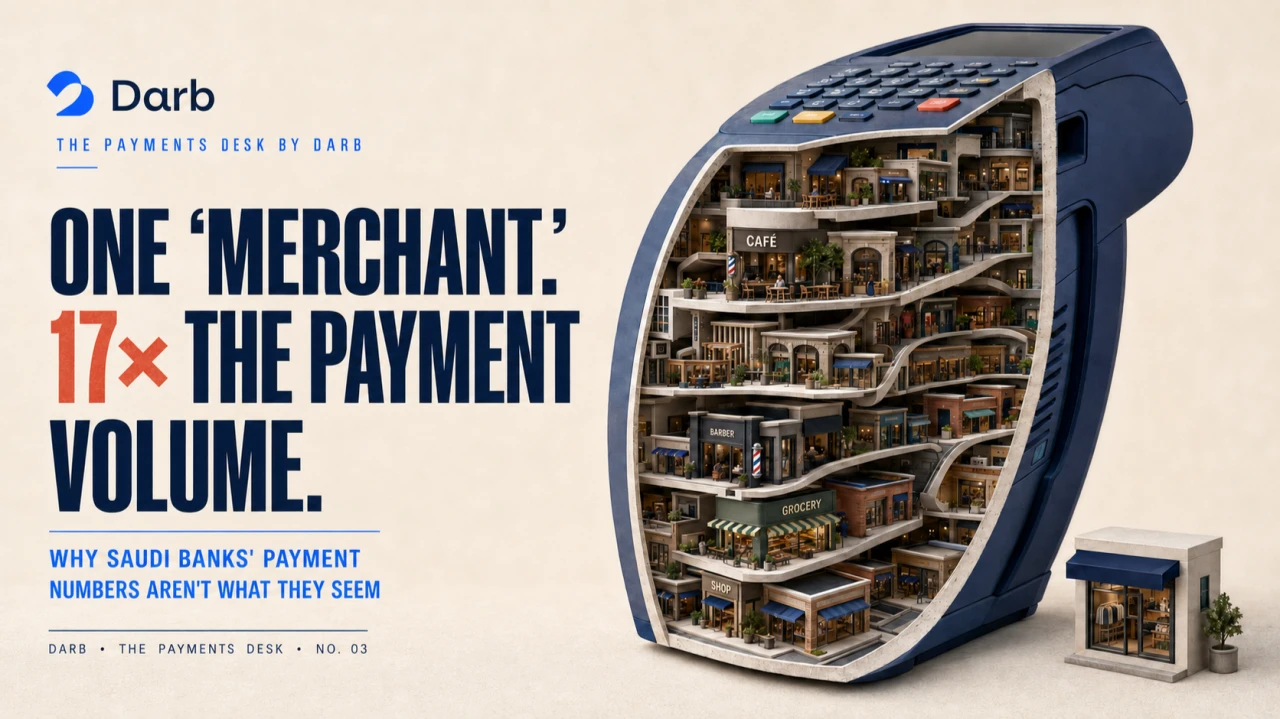
يبلغ متوسط المدفوعات السنوية التي تمر عبر أجهزة نقاط البيع للمنشأة لدى البنك العربي الوطني نحو 8.5 مليون ريال.
بينما يبلغ المتوسط للمنشأة لدى مصرف الراجحي نحو 479 ألف ريال.
فارق يبلغ نحو سبعة عشر ضعفاً، في الدولة نفسها، وباستخدام البطاقات نفسها، وتحت القواعد نفسها.
كان انطباعي الأول أن البنك العربي الوطني يخدم عملاء أكبر من حيث الموارد المالية. لكنني أعتقد أن هذا التفسير غير دقيق.
متوسط المدفوعات السنوية لكل تاجر مسجّل
بيانات عام ٢٠٢٥ لستة بنوك سعودية، مرتبة حسب متوسط المدفوعات السنوية لكل تاجر مسجّل.
الحجم السنوي الأكبر يعادل نحو ١٧٫٦ مرة من الأصغر ضمن عينة البنوك الستة.
عرض جدول البيانات الميسّر
| البنك | بيانات المخطط | القيمة |
|---|---|---|
| العربي الوطني | الحجم السنوي | ٨٬٤٧٠٬٠٠٠ ريال سعودي / سنة |
| السعودي الأول | الحجم السنوي | ٥٬٥٦٠٬٠٠٠ ريال سعودي / سنة |
| السعودي للاستثمار | الحجم السنوي | ٥٬١٠٠٬٠٠٠ ريال سعودي / سنة |
| الأهلي السعودي | الحجم السنوي | ٢٬٨٣٠٬٠٠٠ ريال سعودي / سنة |
| بنك الرياض | الحجم السنوي | ٧٦٠٬٠٠٠ ريال سعودي / سنة |
| مصرف الراجحي | الحجم السنوي | ٤٨٠٬٠٠٠ ريال سعودي / سنة |
تطلق البنوك على هذه المنشآت اسم «التجار». وفي تقديري، يُستخدم هذا المصطلح للدلالة على ثلاث وحدات مختلفة تماماً ضمن الجدول نفسه.
لدى مصرف الراجحي، يكون التاجر متجراً فعلياً: محل حلاقة في الملز، أو مقهى بالقرب من شارع التحلية، أو متجر مواد غذائية في حائل. ويخدم المصرف 225 ألف تاجر، ينفذ الواحد منهم في المتوسط نحو ست عمليات دفع بالبطاقات يومياً.
ولا يعكس ذلك ضعفاً في النشاط. بل هو ما تظهره الأرقام عند قياس نشاط متجر صغير بصورة مباشرة.
أما لدى البنك السعودي الأول، فقد يكون التاجر شركة كبيرة: علامة تجارية عالمية أو سلسلة تضم عشرات الفروع. فقد تعاقد البنك مع نحو 40 ألف منشأة، ويستحوذ على نحو 40% من قيمة المدفوعات في الجدول. وقد يمثل صف واحد فيه شركة تدير 200 متجر.
ولدى البنك العربي الوطني، قد لا يكون التاجر متجراً أصلاً. فالبنك يخدم شركات التقنية المالية. وعندما يدعم البنك منصة مدفوعات، قد تُحتسب المنصة بأكملها تاجراً واحداً، بينما تخدم في الواقع آلاف المنشآت التي لم يتعاقد معها البنك مباشرة.
وعليه، لا يقارن الجدول بالضرورة ستة بنوك تؤدي النشاط نفسه. بل يعرض ثلاثة نماذج أعمال مختلفة تعمل في إطار الترخيص المصرفي نفسه.
حصة المنشآت وحصة الإنفاق
مقارنة حصة كل بنك من المنشآت بحصته من إنفاق التجار.
عُرضت النسب كما وردت. يبلغ مجموع حصة المنشآت ١٠٠٫١٪ بسبب التقريب في المصدر، فيما يبلغ مجموع حصة الإنفاق ١٠٠٪.
عرض جدول البيانات الميسّر
| البنك | بيانات المخطط | القيمة |
|---|---|---|
| العربي الوطني | حصة المنشآت | ١٫٣% |
| العربي الوطني | حصة الإنفاق | ٧٫٦% |
| السعودي الأول | حصة المنشآت | ١٠٫٤% |
| السعودي الأول | حصة الإنفاق | ٤٠٫٣% |
| السعودي للاستثمار | حصة المنشآت | ٠٫٨% |
| السعودي للاستثمار | حصة الإنفاق | ٢٫٧% |
| الأهلي السعودي | حصة المنشآت | ٩٫٧% |
| الأهلي السعودي | حصة الإنفاق | ١٩٫٣% |
| بنك الرياض | حصة المنشآت | ٢٠٫٢% |
| بنك الرياض | حصة الإنفاق | ١٠٫٧% |
| مصرف الراجحي | حصة المنشآت | ٥٧٫٧% |
| مصرف الراجحي | حصة الإنفاق | ١٩٫٤% |
عند إدراك هذا الاختلاف، تصبح قراءة الحصص السوقية أكثر دلالة.
يخدم مصرف الراجحي نحو 58% من المنشآت، ويمر عبره نحو 19% من قيمة المدفوعات. ويخدم البنك السعودي الأول نحو 10% من المنشآت، بينما يمر عبره نحو 40% من القيمة.
فمن يتقدم؟ تتوقف الإجابة على المؤشر الذي نعتمده في التقييم.
وهناك رقم آخر يستحق التوقف عنده.
وفرت هذه البنوك الستة 1,654,283 جهاز نقاط بيع في المملكة. ونفذت هذه الأجهزة خلال العام السابق 3.04 مليار عملية دفع.
أي نحو خمس عمليات يومياً لكل جهاز، في المتوسط، عبر الأجهزة المشمولة بهذه البيانات.
ويمتلك مصرف الراجحي وحده 992 ألف جهاز، بمتوسط عملية ونصف تقريباً يومياً لكل جهاز.
المدفوعات لكل جهاز يومياً
عدد المدفوعات اليومية لكل جهاز ضمن عينة البنوك الستة.
المرجع الوطني: ٥٫٠ معاملات لكل جهاز يومياً. تعرض الأعمدة عينة البنوك الستة، ولا تمثل السوق السعودي بأكمله.
عرض جدول البيانات الميسّر
| البنك | بيانات المخطط | القيمة |
|---|---|---|
| السعودي الأول | معاملة لكل جهاز يومياً | ٣٨٫٢ معاملة / جهاز / يوم |
| السعودي للاستثمار | معاملة لكل جهاز يومياً | ١٣٫٤ معاملة / جهاز / يوم |
| العربي الوطني | معاملة لكل جهاز يومياً | ١٠٫٠ معاملة / جهاز / يوم |
| بنك الرياض | معاملة لكل جهاز يومياً | ٧٫٤ معاملة / جهاز / يوم |
| الأهلي السعودي | معاملة لكل جهاز يومياً | ٤٫٧ معاملة / جهاز / يوم |
| مصرف الراجحي | معاملة لكل جهاز يومياً | ١٫٥ معاملة / جهاز / يوم |
لا أرى ذلك إخفاقاً. بل أرى أن المملكة تعاملت مع إتاحة قبول البطاقات بوصفها بنية تحتية، شأنها شأن الطرق: تُنشأ في مختلف المواقع قبل اكتمال الطلب عليها، ولا يُشترط أن يغطي كل طريق تكلفته منفرداً.
وقد حقق هذا النهج غايته. ففي تقديري، لا تواجه المملكة تحدياً جوهرياً في إتاحة قبول البطاقات، على خلاف كثير من الأسواق.
لكن ذلك يعني أيضاً انخفاض استخدام عدد كبير من الأجهزة، في وقت تنتقل فيه المدفوعات تدريجياً إلى الهواتف.
أما ما يستحق الاهتمام أكثر، فهو الجانب الآخر من العملية.
دخل إلى المنشآت السعودية عبر هذه البنوك الستة نحو 558 مليار ريال خلال العام السابق، موزعة على نحو 390 ألف متجر وحوالي 1.65 مليون جهاز نقاط بيع.
لقد بلغ تحصيل المدفوعات للمنشآت في المملكة مستوى متقدماً.
لكن كيف تنفق هذه المنشآت أموالها؟
قد يكون ذلك عبر بطاقة شخصية، أو تحويل بنكي، أو صورة إيصال تُرسل إلى المسؤول المالي في نهاية الشهر.
كل متجر في الجدول يشتري السلع والخدمات أيضاً. لقد طورنا منظومة متميزة للأموال الواردة، بينما لا يزال تنظيم الأموال الصادرة بحاجة إلى مزيد من التطوير.
لم يُستكمل هذا الجانب بعد. وتلك هي رؤيتنا.
إلى لقاء قريب.
— عبدالمحسن