 درب
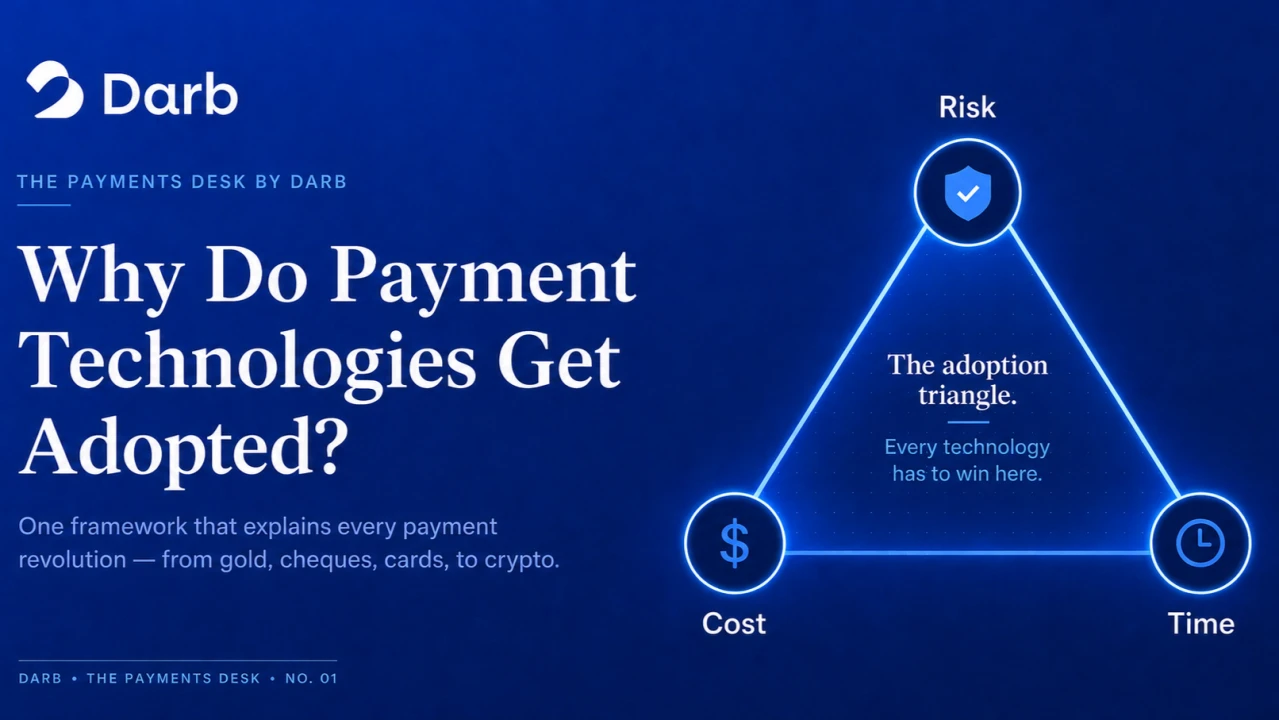
لماذا تحظى تقنيات الدفع بالتبني؟
المخاطر والتكلفة والوقت: إطار لفهم تبني الشيكات والبطاقات والعملات المستقرة، ودوره في توجيه قرارات تطوير المنتجات في درب.
عبدالمحسن البابطين، المؤسس والرئيس التنفيذي لدرب
على مدى خمسة أعوام، تابعت انتقال مليارات الريالات من العملاء إلى التجار، وتواصلت مع مختلف الأطراف المشاركة في عملية الدفع: العميل، والبنكين ومزودي معالجة العمليات لديهما، وشبكة الدفع، وبوابة الدفع. ست طبقات تتكامل لتنفيذ معاملة واحدة. وقد أتاحت لي قيادة المنتج والهندسة في تمارا الاطلاع على هذه المنظومة من الداخل، ومنها نشأ اهتمامي العميق بقطاع المدفوعات.
تبدو عملية الدفع بسيطة للمستخدم؛ إذ يكفي سماع إشعار Apple Pay لإتمامها. إلا أن خلف هذه التجربة منظومة بالغة التعقيد. وخلال تلك الأعوام، لاحظت أن التحولات في تقنيات الدفع غالباً ما تخضع لاختبار مشترك.
مثلث المدفوعات
الدفع، في جوهره، هو نقل المال من طرف إلى آخر. وحتى الإقراض يتطلب وسيلة لاستيفاء المبلغ عند السداد. ولتقييم أي تقنية دفع جديدة، أنظر إلى ثلاثة أبعاد رئيسية.
المخاطر: هل تجعل انتقال الأموال أكثر أماناً؟
التكلفة: هل تخفض التكلفة الإجمالية، ويفضل أن يكون ذلك للطرفين؟
الوقت: هل تسرّع تنفيذ الدفع أو تسويته؟
القاعدة التي أسترشد بها هي أن وسيلة الدفع الجديدة تحتاج، لكي تتوسع، إلى تحسين واضح في بُعدين على الأقل. أما تحسين الأبعاد الثلاثة معاً، فيمنحها إمكانية إحداث تحول في السوق.
ومع ذلك، ليست الأبعاد متساوية في أثرها. فقد يؤدي تراجع جوهري في أحدها إلى تقويض جدوى المنتج، حتى إن تحسن البُعدان الآخران. وتتضح أهمية هذه الملاحظة عند النظر إلى العملات المشفرة.
الشيكات: نقل الحق المالي بدلاً من نقل الذهب
يُعد الصك، بوصفه أمراً مكتوباً بالدفع، مثالاً مبكراً للفكرة التي تقوم عليها الشيكات. وقد استخدم التجار في العالم الإسلامي المبكر مستندات مكتوبة لنقل القيمة دون الحاجة إلى حمل ما يقابلها من الذهب في كل رحلة.
تقوم الفكرة على إيداع الذهب في مدينة، وحمل مستند يثبت الحق فيه، ثم استيفائه في مدينة أخرى. ويساعد هذا المبدأ الأوسع، أي تداول الحق المالي بدلاً من الأصل نفسه، على فهم دور الأوراق النقدية في أنظمة الدفع اللاحقة.
وبالمقارنة مع نقل الذهب، يمكن قراءة الأبعاد الثلاثة على النحو الآتي.
المخاطر: تحسن واضح. لم يعد المسافر مضطراً إلى حمل ثروة معرضة للسرقة، كما انخفض تعرضه للعملات المزيفة أو المنقوصة. وتبقى موثوقية الجهة المصدرة وآلية الاستيفاء عاملاً أساسياً.
التكلفة: متقاربة إجمالاً. فقد تترتب رسوم على الاستيفاء، لكن حماية الذهب وتأمينه ووزنه تنطوي هي الأخرى على تكاليف.
الوقت: تحسن واضح. تقل الحاجة إلى نقل المعدن ووزنه عند كل محطة.
الخلاصة: تحسين في المخاطر والوقت، وهو مثال مبكر يوضح أسباب تبني وسيلة دفع جديدة.
البطاقات: إتاحة الدفع دون حمل النقد
للبطاقات تاريخ مميز؛ إذ كانت إحدى أبرز صورها الأولى منتجاً ائتمانياً. فقد أطلق فرانك ماكنمارا بطاقة Diners Club في عام 1950، وكانت بطاقة تستلزم سداد كامل الرصيد شهرياً. ثم ظهرت BankAmericard في عام 1958 بنموذج ائتمان متجدد، قبل أن تصبح لاحقاً Visa.
وعند مقارنتها بالنقد، تبدو مزاياها أكثر تفصيلاً مما قد يظهر للوهلة الأولى.
المخاطر: تحسن في المجمل. يمكن إيقاف البطاقة عند فقدانها، كما أن حمل وسيلة للوصول إلى الأموال يختلف عن حمل الأموال نفسها. وقد تضيف الحماية من الاحتيال وآليات الاعتراض ضمانات أخرى، وفقاً لشروط البطاقة.
التكلفة: تختلف باختلاف الطرف المعني. فقد لا يتحمل حامل البطاقة تكلفة مباشرة على العملية، في حين يدفع التاجر رسوم قبول المدفوعات. وتختلف الرسوم بحسب الشبكة والمزود ونوع العملية. وقد تسهم البطاقات أيضاً في زيادة المبيعات، بما يؤثر في التقييم التجاري الإجمالي.
الوقت: تحسن عند نقطة البيع. يمكن الحصول على التفويض فوراً، مع تقليل بعض أعمال تداول النقد وإيداعه. لكن التفويض لا يعني التسوية؛ إذ قد تصل الأموال إلى التاجر لاحقاً بحسب الترتيبات المعمول بها.
الخلاصة: تحسين ملموس في المخاطر وسرعة الدفع، مع نموذج اقتصادي قابل للاستمرار لدى الطرفين. وقد دعم هذا الجمع انتشار البطاقات على نطاق واسع.
العملات المشفرة: الدفع والتسوية مسألتان مختلفتان
يشمل مفهوم العملات المشفرة أصولاً متقلبة، مثل Bitcoin، وعملات مستقرة مصممة لتتبع قيمة عملة نقدية. ولأغراض هذه المقارنة في المدفوعات، تمثل العملات المستقرة الحالة الأكثر صلة.
وعند مقارنتها بالبطاقات والأموال التقليدية، تقترن مزاياها بمفاضلات مهمة.
المخاطر: تمثل تحدياً لكثير من المستخدمين. لا تحد العملة المستقرة من تقلب القيمة إلا ما دام ارتباطها السعري قائماً. ويبين انهيار Terra واضطراب ارتباط USDC بالدولار مؤقتاً في عام 2023 صورتين مختلفتين لهذا الخطر. كما لا تتوافر عادة آلية اعتراض مماثلة للبطاقات، وقد يتعذر استرداد التحويل الخاطئ. ويضيف الحفظ الذاتي مسؤولية تأمين المفاتيح، بينما يضيف الحفظ لدى منصات مخاطر الطرف المقابل. وكانت حالات مثل Mt. Gox وFTX إخفاقات لدى الوسطاء، وليست دليلاً على أن حفظ المفاتيح دون اتصال غير آمن في ذاته.
التكلفة: ميزة في بعض الحالات، وليست في جميعها. قد تستفيد التحويلات الكبيرة عبر الحدود، لكن رسوم الشبكة تتغير، كما يضيف التحويل بين العملات النقدية والمستقرة تكلفة ومتطلبات تشغيلية.
الوقت: نقطة قوة فعلية. تتيح بعض الشبكات تسوية سريعة على مدار الساعة، بدلاً من انتظار دورات التسوية التقليدية. وتختلف نهائية التسوية ومدتها بحسب الشبكة والخدمة. وقد تكون صعوبة الرجوع في العملية، التي تشكل مخاطرة للمستهلك، ميزة في سياق التسوية.
فلماذا لم تتحول هذه القدرات إلى استخدام يومي شامل؟ في تقديري، تظل ميزة التكلفة مشروطة، وتبقى مسؤولية إدارة المخاطر كبيرة لدى كثير من المستخدمين. وقد يرجح تراجع جوهري في بُعد واحد على التحسن في الأبعاد الأخرى.
الخلاصة: تقنية واعدة للتسوية، لكنها تواجه تحديات أكبر في المدفوعات الاستهلاكية اليومية. ويساعد المثلث على تفسير هذا الفرق.
حدود الإطار: أهمية شبكة القبول
يساعد المثلث على تحديد التقنيات الجديرة بالنظر، لكنه لا يضمن نجاحها. فالمدفوعات سوق ذو طرفين: لن يستخدم العملاء وسيلة لا يقبلها التجار، ولن يقبل التجار وسيلة لا يستخدمها العملاء.
تضاف مسألة شبكة القبول إلى الأبعاد الثلاثة. وهي أحد أسباب حاجة البطاقات إلى شبكات الدفع، وأحد أسباب تعثر بعض الوسائل القادرة تقنياً في التوسع. فالتحسن في المخاطر والتكلفة والوقت شرط مهم، لكنه لا يكفي وحده.
ينطبق المثلث على المنتجات أيضاً
هذا هو الجانب الذي يعنيني أكثر. فالإطار لا يقتصر على التقنيات التي تتطور عبر قرون، بل يوجه أيضاً طريقة تطوير منتجات درب.
لنتأمل منشأة تدير إنفاقها من خلال صندوق عهدة نقدية، أو بطاقة شركة مشتركة، أو موظفين يدفعون من حساباتهم الشخصية ثم يطلبون التعويض. ولنقارن ذلك ببطاقات مسبقة الدفع مخصصة للأسطول والعهدة والمشتريات، مرتبطة بمحفظة. وتعمل درب تحت إشراف البنك المركزي السعودي.
المخاطر: أقوى أبعادنا. تساعد ضوابط البطاقة والتاجر، وإمكانية إيقاف البطاقة، وسجل العمليات، المنشآت على وضع القواعد قبل الإنفاق. ويستخدم الموظفون بطاقات مخصصة لهم بدلاً من الوصول المباشر إلى الحساب الرئيسي.
التكلفة: تسهم رسوم التبادل في تمويل النموذج، بدلاً من فرض رسم على كل استخدام للبطاقة. وتتمثل الفرصة الأوسع في تقليل الوقت الذي تقضيه الفرق المالية في جمع الفواتير ومطابقة المصروفات. ولا يعني ذلك أن كل خدمة مجانية؛ فالرسوم المطبقة وطبيعة الاستخدام تحددان التكلفة الإجمالية للمنشأة.
الوقت: يمكن إصدار البطاقات الافتراضية بسرعة بعد جاهزية الحساب، وإضافتها إلى المحافظ المدعومة، بما فيها Apple Pay. وتتاح سجلات الإنفاق عند تنفيذ العمليات، بدلاً من تجميعها فقط في نهاية الشهر. ويعتمد توفر الخدمات على نوع البطاقة والخدمة.
تطبق المقارنة التالية الأبعاد الثلاثة على إنفاق المنشآت اليومي. وهي إطار نوعي للتقييم، وليست ضماناً لتحقيق النتيجة نفسها لدى كل منشأة.
| المعيار | النقد | البطاقات المشتركة أو الشخصية | درب |
|---|---|---|---|
| المخاطر | دون ضوابط أو سجل تدقيق | تعريض الحساب الرئيسي للمخاطر؛ وضوابط محدودة | حدود لكل بطاقة وتاجر، وإيقاف فوري بلمسة، وسجل تدقيق متكامل |
| التكلفة | تبدو «مجانية»، مع تكاليف خفية للوقت ومواطن الهدر | رسوم البطاقات وتكاليف معالجة المصروفات المستردة | ممولة من رسوم التبادل؛ وقد تسهم في خفض التكلفة الإجمالية |
| السرعة | تسليمات يدوية وتسويات مرهقة نهاية الشهر | قد يستغرق إصدارها أياماً؛ وتزداد متطلبات إدارتها مع نمو الفريق | إصدار البطاقات خلال ثوانٍ وإضافتها إلى المحفظة مع مطابقة آنية للمصروفات |
عند المقارنة بالنقد والبطاقات المشتركة، يتمثل هدفنا في تحسين الأبعاد الثلاثة معاً. ووفقاً لمنطق المثلث، فإن ذلك يتجاوز التحسين المحدود إلى تغيير عملي يمكن أن يدعم التبني.
كيف نطوّر منتجاتنا
يعود كل قرار يتعلق بالمزايا وخطة التطوير إلى سؤال واحد: هل يحد من المخاطر، أو يخفض التكلفة، أو يوفر الوقت لعملائنا؟ إذا لم يحسن أحد هذه الأبعاد، فلا ينبغي إطلاقه.
— عبدالمحسن